미국 금리인상, “집 사기도, 버티기도 겁난다”…주담대 8% 공포 직면한 대출자들
2026년 현재, 국내외 경제가 거대한 변동성의 소용돌이에 휩싸인 가운데 부동산 시장과 가계부채를 향한 불안감이 극에 달하고 있습니다. 최근 미국의 지속적인 금리 인상 기조와 맞물려 국내 대출 시장에도 매서운 한파가 불어닥치고 있으며, 영끌(영혼까지 끌어모아 대출)과 빚투로 집을 마련했던 서민들의 숨통을 조여오고 있습니다. 특히 주택담보대출 금리가 8%대에 육박할 것이라는 공포감이 시장 전반을 지배하며 주택 구매 수요는 완전히 얼어붙었고, 기존 대출자들마저 극한의 이자 부담 속에서 이러지도 저러지도 못하는 진퇴양난의 위기에 직면했습니다.
치솟는 대출 금리와 깊어지는 서민의 한숨

미국의 고금리 장기화 정책 여파는 국내 금융 시장에 즉각적이고 치명적인 파장을 불러일으키고 있습니다. 시중 은행의 주택담보대출 금리가 상단을 향해 가파르게 치솟으면서, 대출자들 사이에서는 ‘주담대 8% 시대’가 코앞으로 다가왔다는 비관적 전망이 지배적입니다. 집을 새로 사려는 이들은 천정부지로 치솟는 월 원리금 상환 부담에 매수 엄두를 내지 못하고 있으며, 이미 대출을 받아 집을 구매한 기존 차주들은 매달 불어나는 이자를 감당하느라 극심한 경제적 압박을 호소하고 있습니다. 집을 사기도 두렵고, 그렇다고 손해를 감수하며 매각하거나 버티기도 겁나는 전례 없는 복합 위기가 현실화된 것입니다.
부동산 시장 마비와 가계경제 연쇄 타격

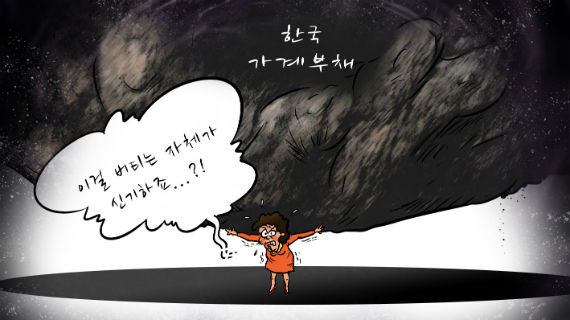
이러한 초고금리 기조는 단순히 부동산 거래 절벽을 넘어 대한민국 가계경제 전반에 치명적인 연쇄 타격을 가하고 있습니다. 가처분 소득의 상당 부분이 주택담보대출 이자 상환으로 빠져나가면서 민간 소비는 급격히 위축되었고, 이는 자영업자와 내수 시장 전체의 침체로 직결되고 있습니다. 전문가들은 금리 인상 충격이 장기화될 경우, 한계 가구를 중심으로 한 채무 불이행 위험이 급증할 수 있다고 경고합니다. 정부와 금융당국이 유동성 관리와 가계부채 연착륙을 위해 다양한 대책을 고심하고 있으나, 근본적인 글로벌 통화 정책의 방향성이 전환되지 않는 한 시장의 공포 심리를 잠재우기는 역부족이라는 분석이 지배적입니다.
온라인을 뒤덮은 대출자들의 실시간 비명
각종 온라인 커뮤니티와 소셜네트워크서비스(SNS)에는 금리 인상 공포를 체감하는 대출자들의 절박한 목소리가 실시간으로 이어지고 있습니다. 네티즌들은 “월급의 절반 이상이 이자로 나가게 생겼다”, “이러다 정말 집을 강제로 차압당하는 사람이 속출하는 것 아니냐”, “정부가 대책을 마련해 준다고 해도 당장 코앞의 이자 폭탄을 피할 길이 없다”며 극심한 불안감을 표출하고 있습니다. 특히 무리하게 주택을 매입했던 청년층과 3040 세대를 중심으로 자조 섞인 한탄이 쏟아지며, 현재의 경제 상황이 얼마나 엄중한지를 방증하고 있습니다.
전문 에디터가 진단하는 냉혹한 현실과 제언
결론적으로 지금의 대한민국 부동산 및 대출 시장은 한 치 앞을 내다볼 수 없는 극도의 불확실성 속에 방치되어 있습니다. “집 사기도, 버티기도 겁난다”는 시장의 절규는 단순한 엄살이 아니라, 고금리 장기화가 빚어낸 냉혹한 현실의 방증입니다. 트렌드 이슈 전문 에디터로서 독자 여러분께 당부드리고 싶은 점은, 현재 시점에서 무리한 레버리지 투자는 가계 파탄으로 이어질 수 있는 치명적 도박이 될 수 있다는 것입니다. 철저한 현금흐름 분석과 보수적인 자산 관리 전략을 바탕으로 이 전례 없는 고금리 폭풍우를 지혜롭게 헤쳐 나가야 할 시점입니다. 철저한 대비만이 이 위기를 견뎌내는 유일한 방패가 될 것입니다.