적자 SKIET 합병 악재에 SK이노베이션 주가 급락… “2년 내 흑자 전환 총력”
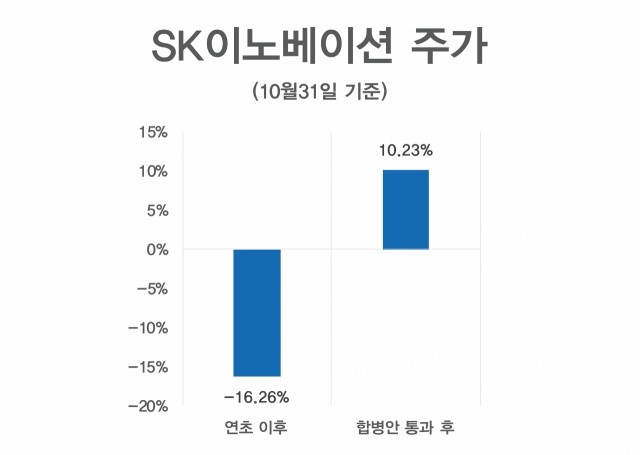
2026년 현재, 대한민국 주식시장을 뜨겁게 달구고 있는 핵심 이슈는 단연 SK이노베이션과 SKIET의 합병 소식입니다. 그간 적자 고리를 끊지 못하던 SKIET를 품기로 한 SK이노베이션의 결정에 시장은 차가운 반응을 보이고 있죠. 주가는 급락세를 면치 못하고 있는데, 과연 SK그룹이 제시한 ‘2년 내 흑자 전환’이라는 청사진은 현실화될 수 있을까요?
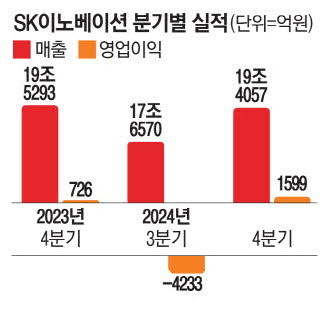
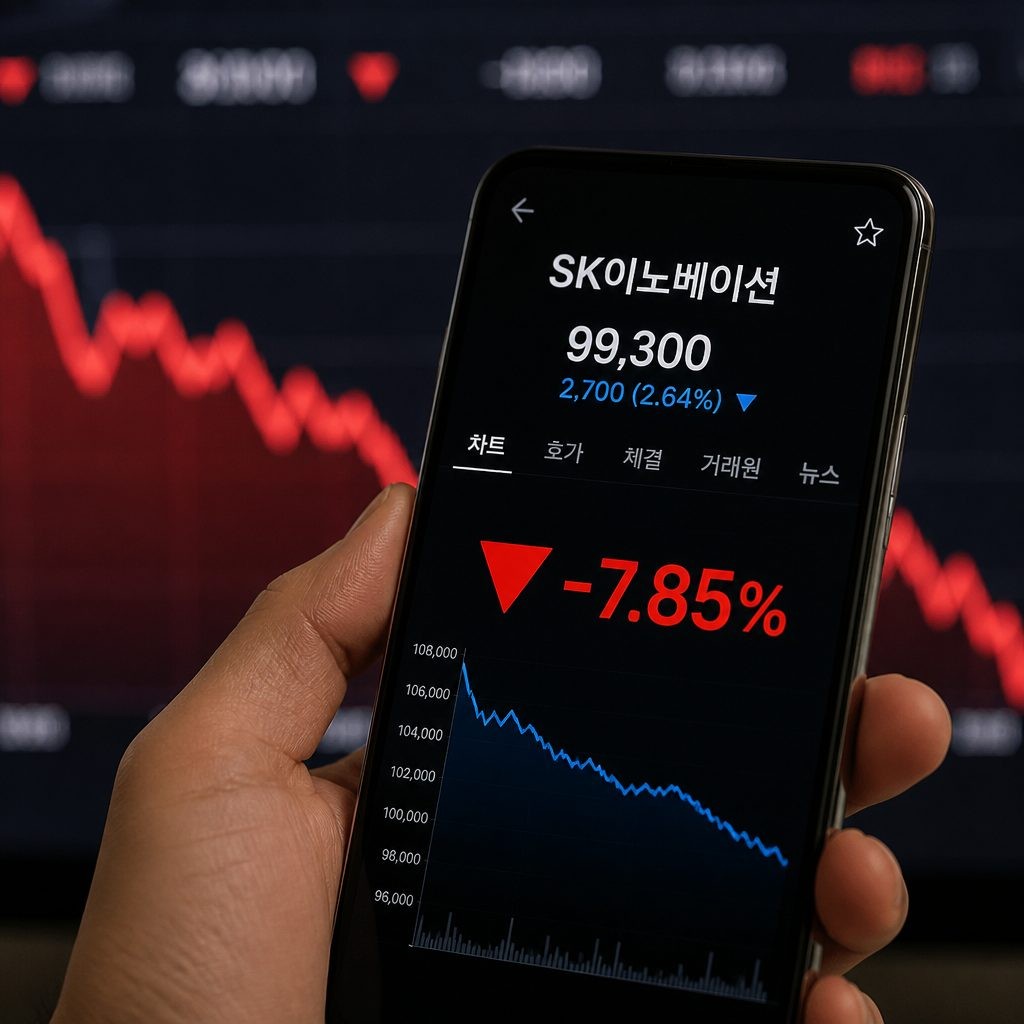
주가 급락으로 이어진 시장의 냉담한 반응과 합병의 배경
SKIET의 누적된 적자가 SK이노베이션의 재무 구조를 짓누를 것이라는 우려가 투자 심리를 얼어붙게 만들었습니다. 시장에서는 이번 합병이 단순히 효율성을 극대화하기 위한 전략적 선택이라기보다, 위기에 처한 자회사를 떠안는 ‘부담’으로 해석하는 분위기입니다. 2026년 전기차 시장의 성장 둔화와 맞물려 SK이노베이션은 대규모 자본 지출에 대한 압박을 견뎌야 하는 상황이죠. 그럼에도 불구하고 SK 경영진은 이번 합병이 중장기적인 기업 가치 제고를 위한 필수 불가결한 과정임을 강조하고 있습니다.
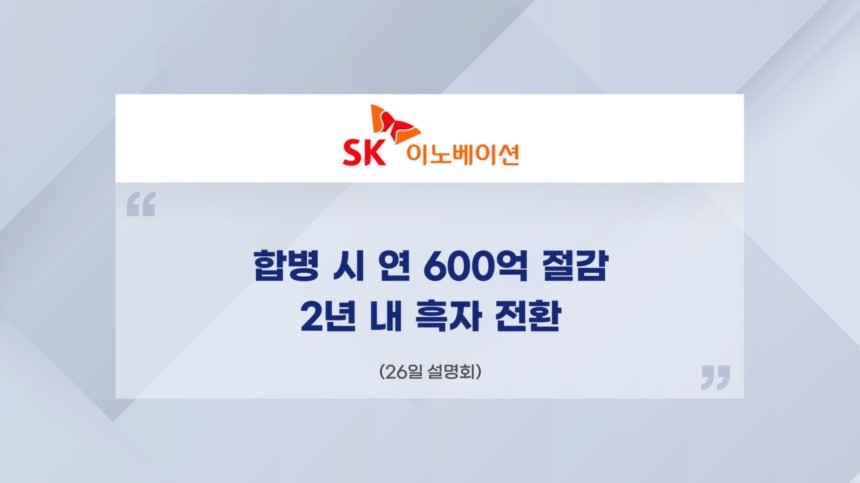
2년 내 흑자 달성, 과연 실현 가능한 전략인가
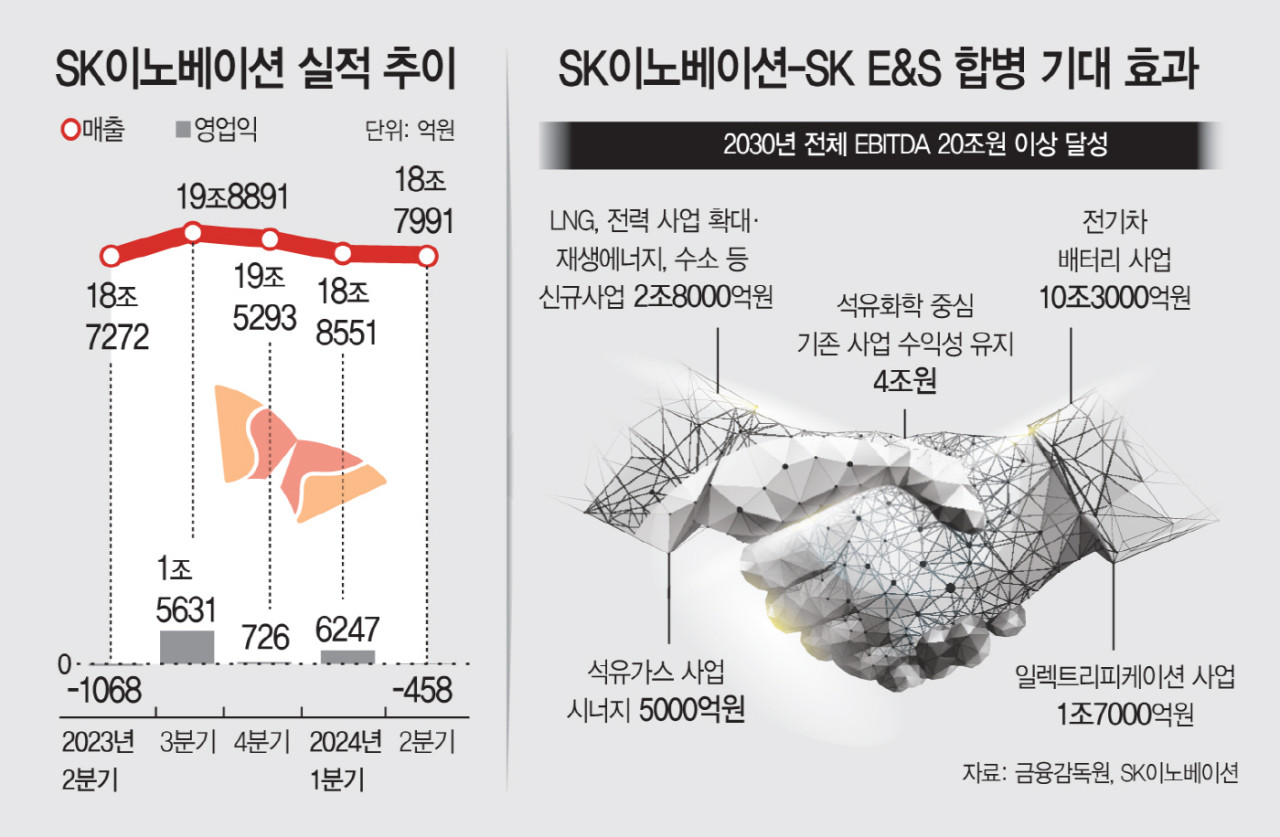
SK이노베이션 측은 합병 이후 경영 효율화와 기술 혁신을 통해 2년 내에 반드시 흑자 전환을 이루겠다고 공언했습니다. 트럼프 행정부 출범 이후 대외 경제 정책의 불확실성이 커진 상황에서, 에너지 부문과 배터리 소재 부문의 시너지를 극대화하겠다는 것이 핵심 전략이죠. 하지만 일각에서는 자본 잠식 우려가 해소되지 않은 상태에서 무리한 목표치를 제시한 것이 아니냐는 회의적인 시각도 존재합니다. 이재명 정부의 국내 산업 활성화 정책과 트럼프의 통상 압박 사이에서 SK가 어떻게 균형을 잡을지가 관건입니다.

커뮤니티와 시장을 달구는 개미 투자자들의 냉철한 목소리
온라인 포털과 투자자 커뮤니티에서는 이번 합병에 대한 갑론을박이 한창입니다. “적자 기업을 인수하는 것이 주주 가치를 제고하는 길인가?”라며 불만을 토로하는 주주들이 있는 반면, “지금이 저평가 구간이며, 장기적으로는 배터리 밸류체인 수직 계열화로 승부수를 던질 것”이라는 긍정론도 나옵니다. 특히 2026년 현재, 투자자들은 단순히 기업의 말만 믿기보다 구체적인 수치와 이행 계획을 요구하고 있죠.
흔들리는 배터리 공룡의 내일, 에디터가 본 핵심 포인트
SK이노베이션의 이번 승부수는 거대한 도박이 될지, 아니면 위기를 기회로 바꾸는 신의 한 수가 될지 귀추가 주목됩니다. 2년이라는 시간은 기업 경영에 있어 매우 짧고도 긴 시간이죠. 확실한 것은 지금의 하락세가 단순한 시장의 오해가 아니라 투자자들이 보내는 강력한 경고 메시지라는 점입니다. 경영진이 약속한 흑자 달성을 위해서는 보여주기식 정책이 아닌, 현장에서 체감할 수 있는 과감한 수익 구조 개선이 필요합니다. 오늘 준비한 이슈는 여기까지입니다. 여러분의 성공적인 투자를 응원합니다.