주담대 갈아타기, 오히려 독? 은행 16곳 중 11곳서 금리 역전 현상 발생
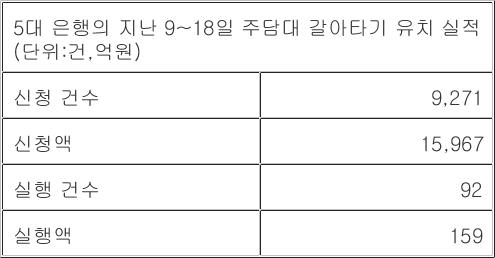
이자 부담을 줄이기 위해 야심 차게 대환대출(갈아타기)을 신청한 차주들이 오히려 더 높은 금리라는 벽에 부딪히고 있습니다. ‘갈아타면 무조건 싸진다’는 통념이 깨지며 금융권에 큰 파장이 일고 있습니다.

금리 인하 기대감은 어디로? 11개 은행서 나타난 ‘금리 역전’의 실체
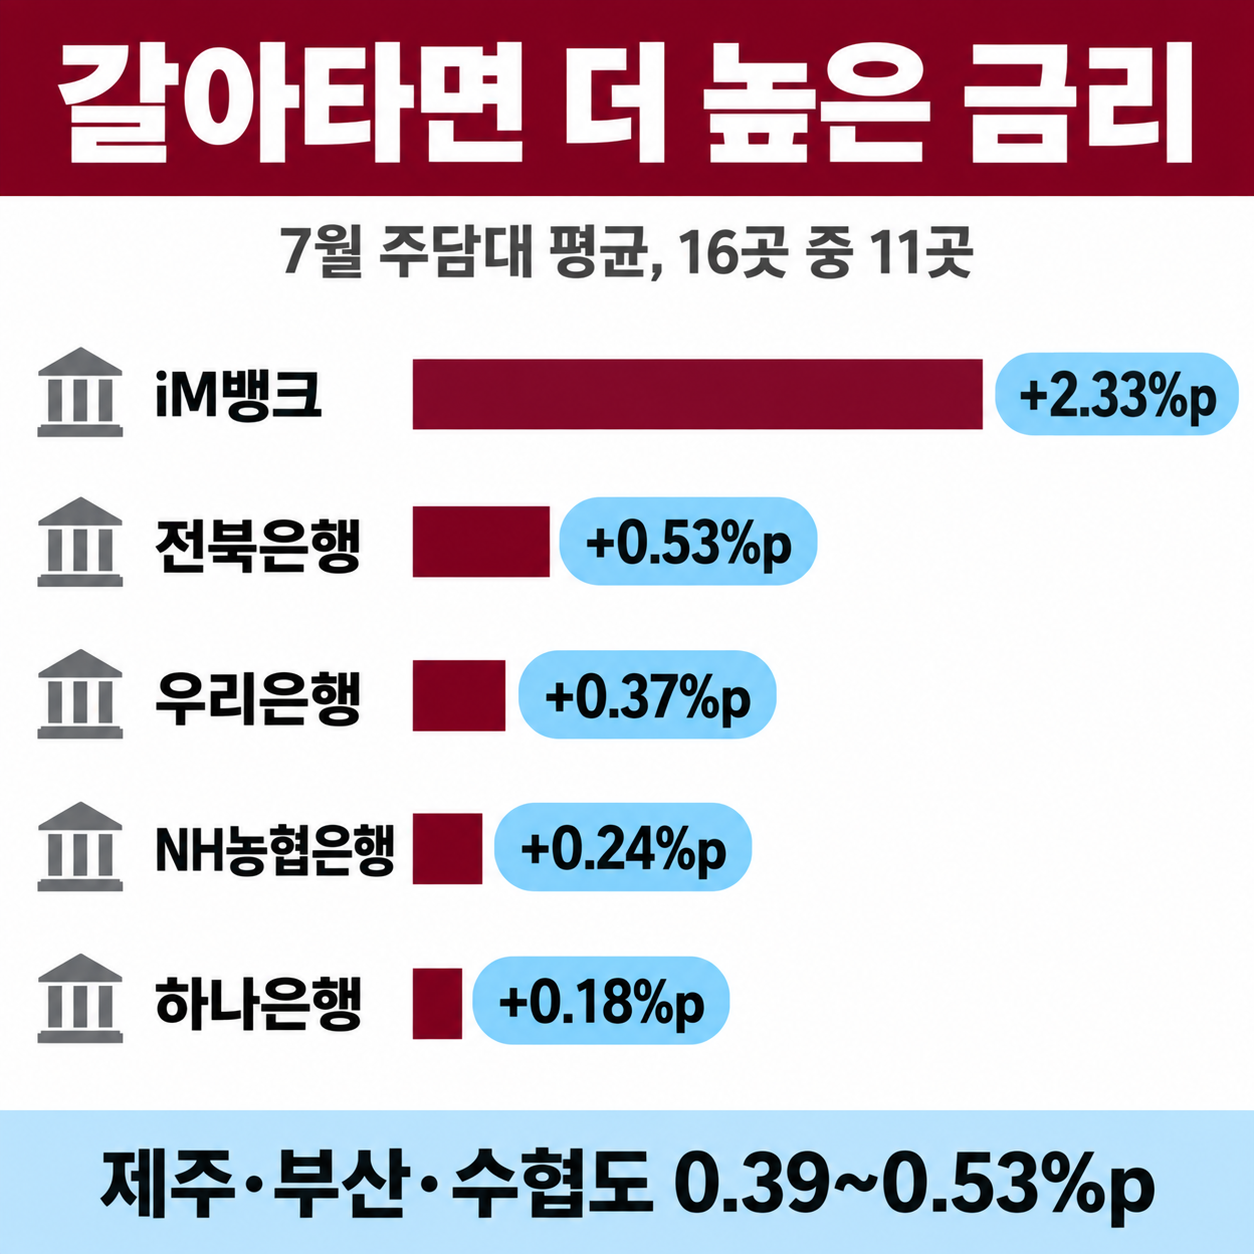
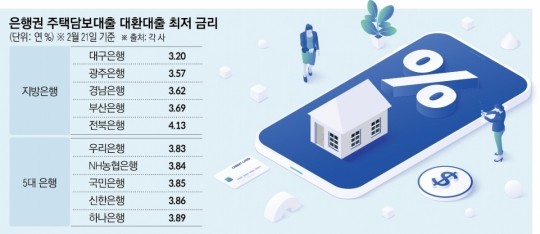
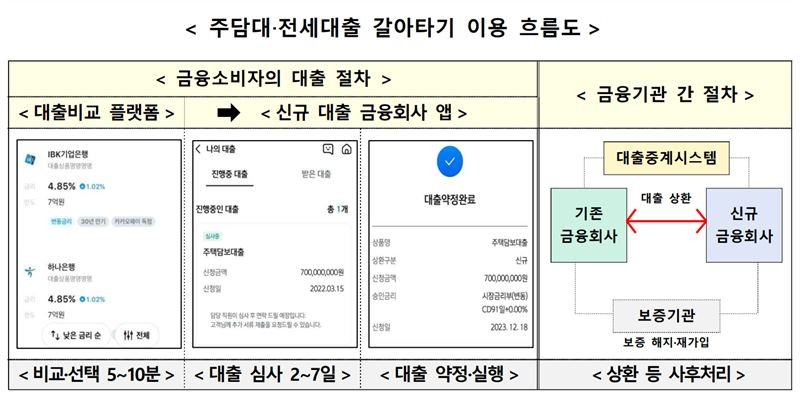
금융권에 따르면 주택담보대출 갈아타기 서비스에 참여한 주요 은행 16곳 중 11곳에서 대환대출 평균 금리가 신규 대출 금리보다 높게 책정되는 이른바 ‘금리 역전’ 현상이 발생했습니다. iM뱅크를 포함한 상당수의 시중 은행들이 기존 신규 고객에게 제공하는 금리보다 대환대출 고객에게 더 높은 금리를 적용하고 있는 것으로 나타났습니다. 도대체 무엇이 문제이길래 이자 비용을 아끼려던 대출자들이 오히려 더 큰 이자 부담을 떠안게 된 것일까요?

유명무실해진 대환대출 플랫폼, 신뢰도 추락의 배경은?
정부는 대출자의 이자 부담 경감을 위해 대환대출 인프라를 구축하고 금융권의 경쟁을 유도해왔습니다. 그러나 현실은 ‘금리 역전’이라는 역설적인 상황이 연출되고 있습니다. 전문가들은 은행들이 대환대출을 통해 유입되는 고객의 대출 원가나 리스크 평가 기준을 신규 대출과 다르게 적용하면서 이러한 현상이 발생한 것으로 보고 있습니다. 대출 갈아타기가 오히려 ‘도루묵’이 되어버린 상황에서, 과연 소비자를 위한 금융 서비스라는 본래의 취지가 제대로 작동하고 있는 것인지 의문이 제기되고 있습니다.
“이자 아끼려다 월 60만 원 더?” 분노한 차주들
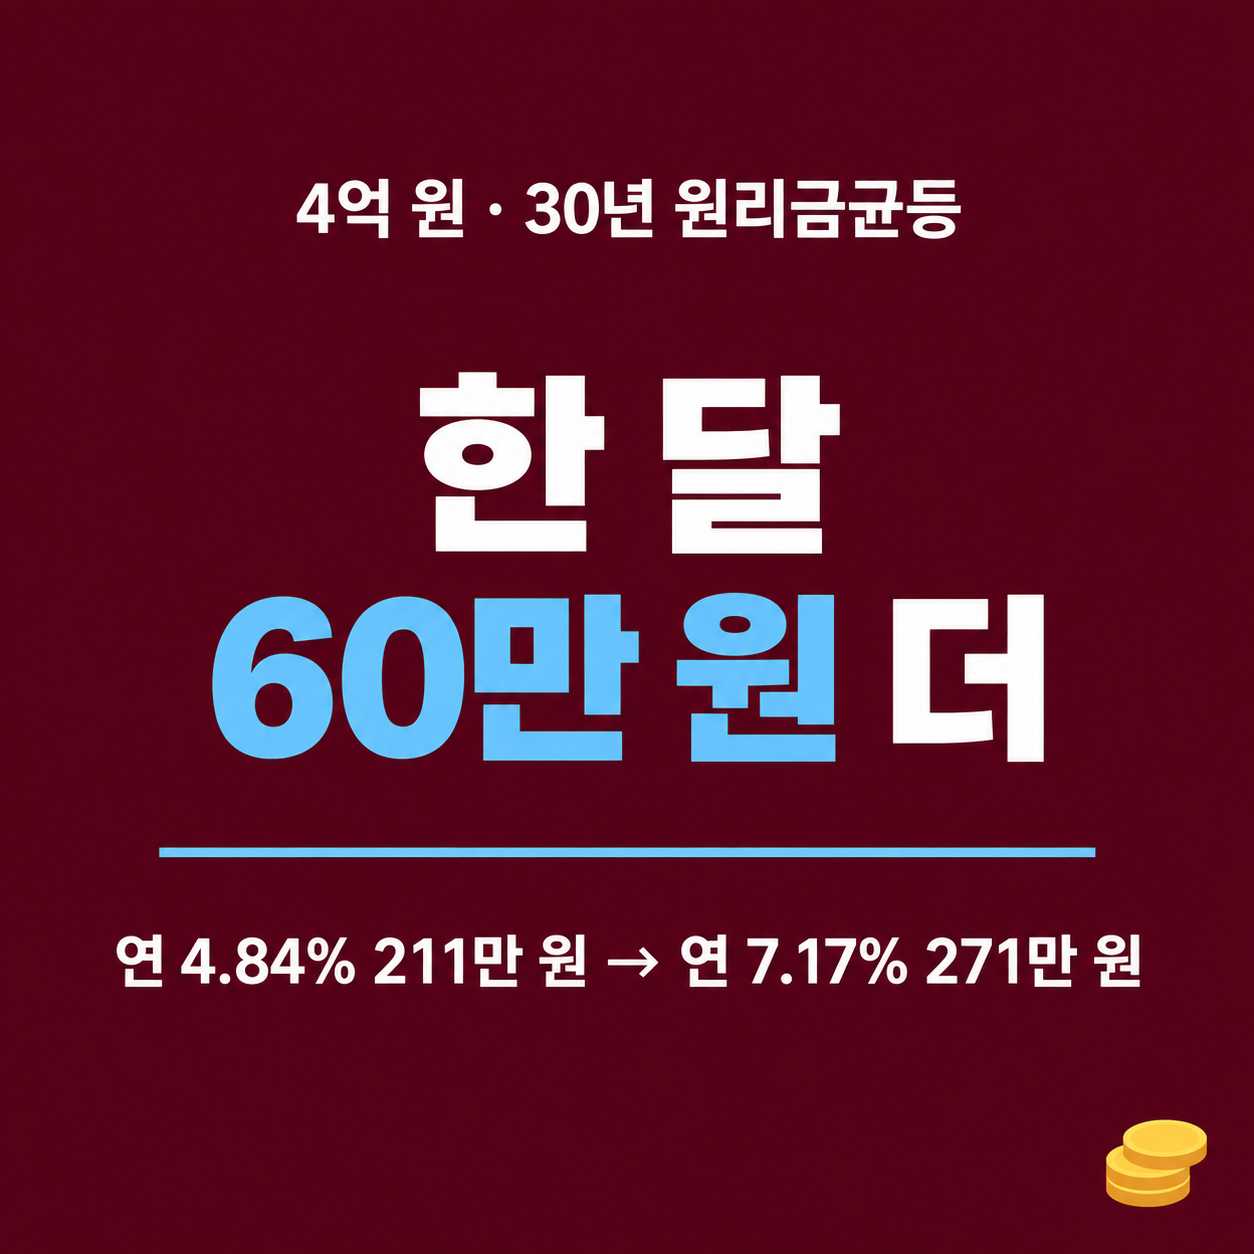
금융 소비자들은 실시간 커뮤니티와 SNS를 통해 불만을 쏟아내고 있습니다. 한 대출자는 “갈아타기 서비스를 믿고 신청했다가 금리가 더 높다는 사실을 뒤늦게 알고 분통이 터졌다”며, “월 이자가 60만 원이나 더 늘어나는 상황이 말이 되느냐”고 격앙된 반응을 보였습니다. 대다수 네티즌 역시 “금융사가 고객을 상대로 눈속임을 하는 것 아니냐”며 금융당국의 철저한 조사와 대책 마련을 강력히 요구하고 있습니다.
금융권의 기만인가, 구조적 한계인가? 에디터의 총평
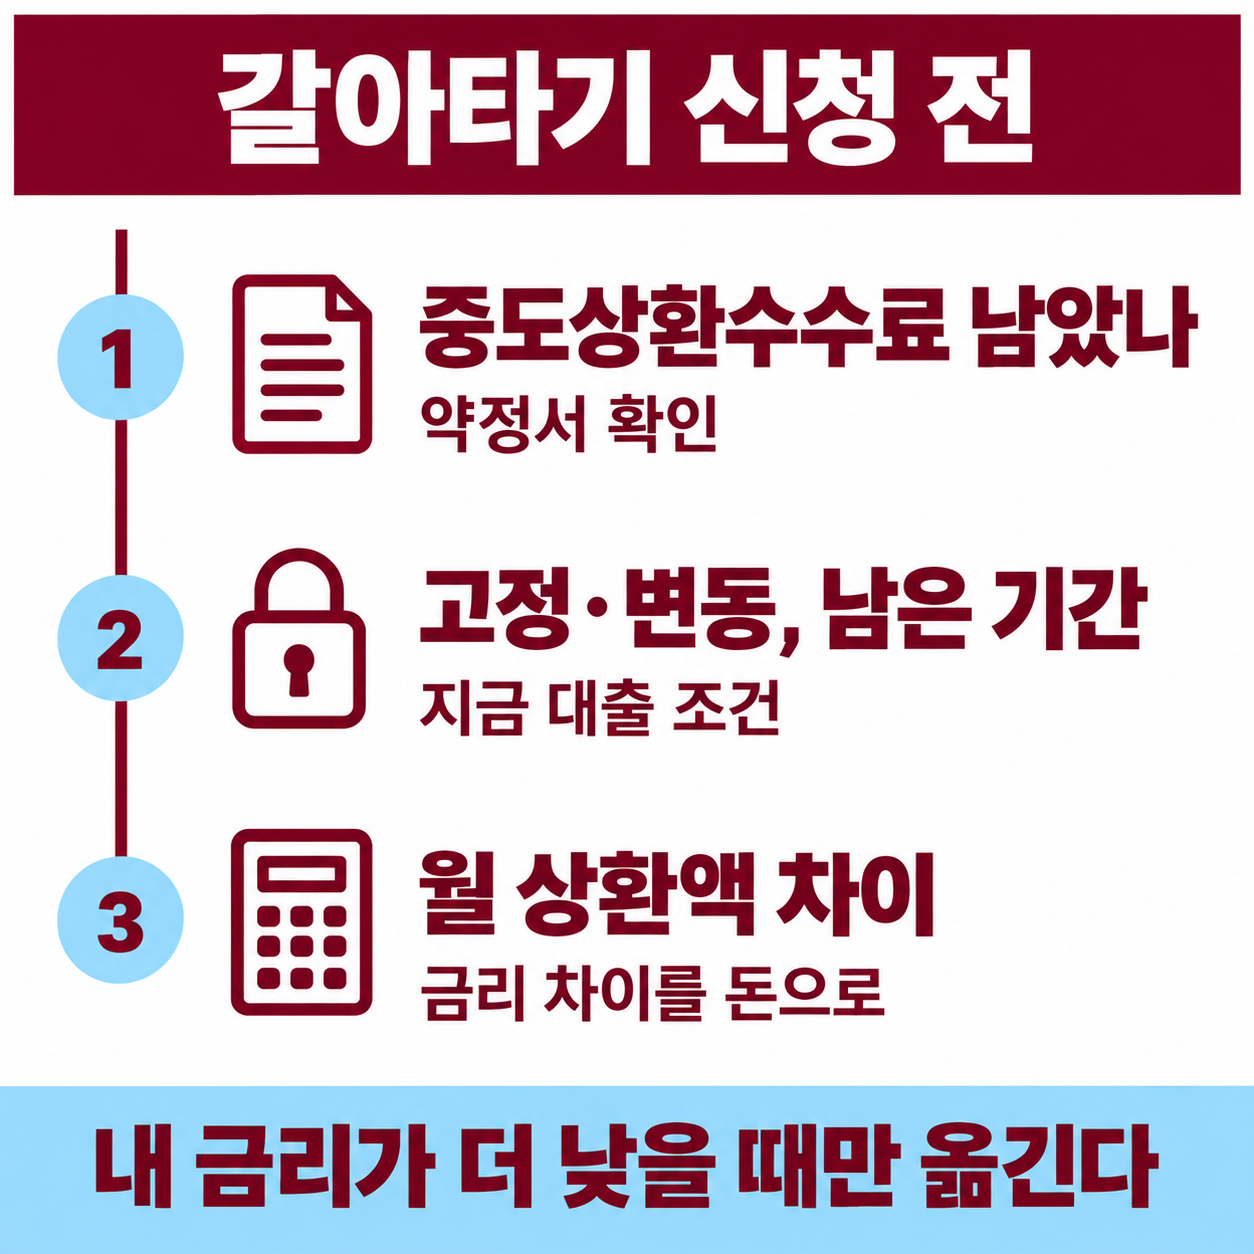
결국 대환대출 시스템이 오히려 소비자에게 독이 되는 상황에 이르렀습니다. 은행권의 금리 산정 체계가 투명하게 공개되지 않는 한 이러한 ‘금리 역전’ 혼란은 지속될 것으로 보입니다. 금융당국은 단순히 인프라를 구축하는 것을 넘어, 은행들이 실제로 소비자에게 혜택을 주는 금리를 제시하고 있는지 엄격히 감독해야 할 시점입니다. 갈아타기를 고민하는 차주들은 각 은행의 신규 금리와 대환 금리를 꼼꼼히 비교하는 지혜가 필요한 때입니다. 이상 트렌드 이슈 에디터였습니다.