Fed 금리 인상 쇼크, 카드빚은 ‘폭탄’ 되고 예금은 ‘반색’… 당신의 지갑은 안녕하십니까?
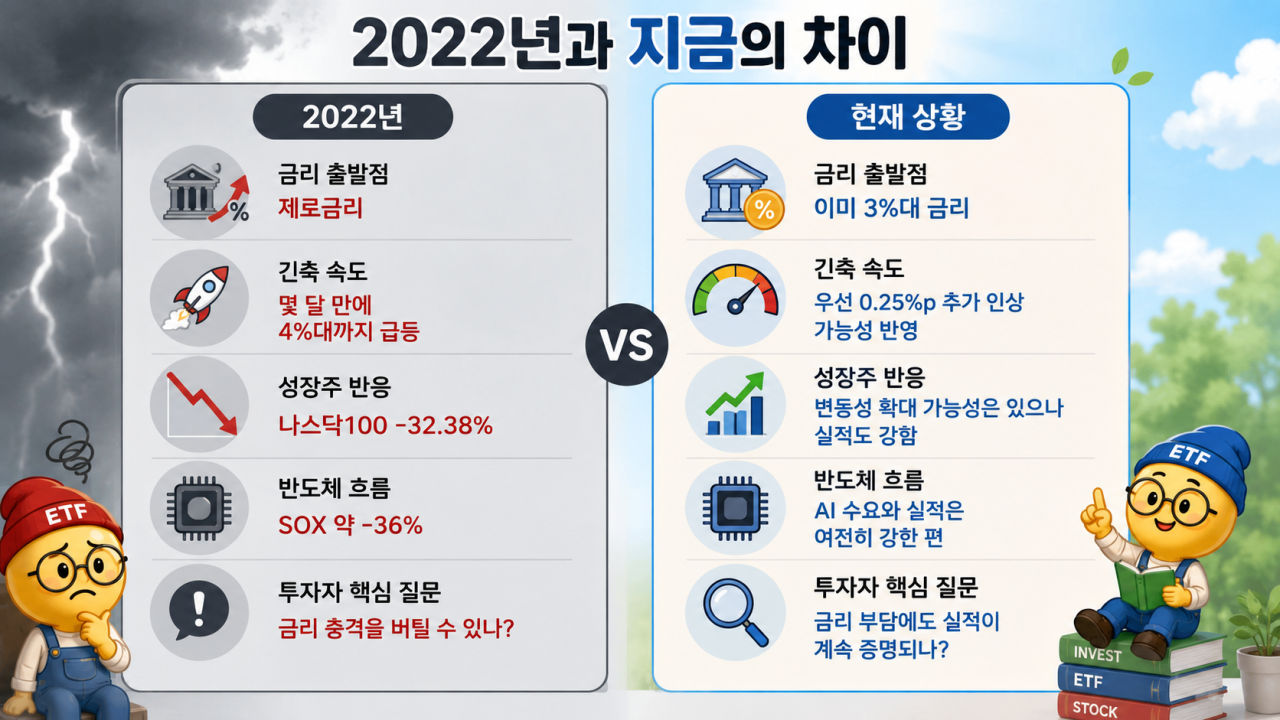
2026년 경제 금융 시장이 도널드 트럼프 미국 행정부의 강경한 통화 정책 기조로 인해 거센 소용돌이에 휘말리고 있습니다. 미 연방준비제도(Fed)의 지속적인 금리 인상 결정은 한국 가계 경제에 즉각적이고도 강력한 파장을 불러일으키고 있습니다.
카드빚은 ‘시한폭탄’, 서민 경제 짓누르는 고금리의 역습
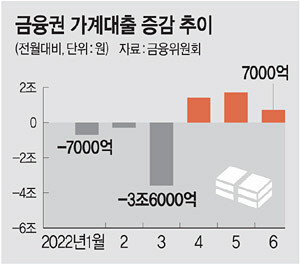
Fed의 연이은 금리 인상 카드는 국내 대출 시장, 특히 카드론과 신용대출을 이용하는 서민들에게 치명적인 타격을 입히고 있습니다. 시중 은행과 카드사들은 조달 비용 상승을 이유로 대출 금리를 가파르게 상향 조정하고 있으며, 이는 고스란히 차주들의 이자 부담 급증으로 이어지고 있습니다. 매달 돌아오는 결제일마다 불어난 이자 비용으로 인해 소비 여력은 급격히 위축되고 있으며, 다중채무자를 중심으로 한 연체율 경고등이 전국적으로 켜진 상황입니다. 이재명 정부의 경제 당국 역시 가계 부채 리스크 관리에 총력을 기울이고 있으나, 미 연준의 공격적인 통화 긴축 기조를 막아내기엔 역부족이라는 평가가 지배적입니다.
예금 금리의 역설, 빚내는 이들에겐 ‘고통’ 저축하는 이들에겐 ‘기회’
한편, 동전의 양면처럼 예금 시장은 정반대의 분위기를 연출하고 있습니다. 금리 인상 기조에 발맞춰 시중 은행의 예금 금리가 매력적인 수준으로 상승하면서, 그간 주식이나 부동산 등 위험 자산에 쏠렸던 유동성이 안전한 은행권 예·적금으로 급격히 이동하는 ‘역머니무브’ 현상이 심화되고 있습니다. 이른바 ‘예금족’들은 오랜만에 찾아온 고금리 시대를 반기며 자산 운용 전략을 재편하고 있습니다. 하지만 이는 대출자의 이자 상환 부담을 담보로 한 자산 증식이라는 측면에서 경제 불균형의 심화를 예고하고 있어, 향후 시장의 파급력이 어디까지 확대될지 경제 전문가들의 이목이 쏠리고 있습니다.
“이자 내느라 등골이 휜다”… 고통 분담 외치는 대중의 목소리
실시간 온라인 커뮤니티와 SNS에서는 고금리 기조를 향한 성토가 이어지고 있습니다. 서민들은 “카드로 생활비를 충당하던 시절은 끝났다”, “이자 부담 때문에 숨이 막힌다”며 가계 경제의 위태로움을 호소하고 있습니다. 반면, 일부에서는 “고금리 시대에 저축이라도 해서 자산을 지켜야 한다”는 냉철한 반응이 교차하며 금리 변동이 사회 전반의 체감 경기에 미치는 파장이 극명하게 갈리고 있음을 보여줍니다. 현재 한국 사회는 트럼프 행정부의 글로벌 정책 기조와 맞물려 변화하는 금리 환경에 적응하기 위한 고통스러운 진통을 겪고 있습니다.
총평: 고금리 파고를 넘기 위한 냉철한 자산 관리 전략의 필요성
결론적으로, 2026년 현재 우리 경제는 Fed의 금리 결정이라는 거대한 파도 앞에서 선택을 강요받고 있습니다. 빚을 진 이들에게는 뼈아픈 이자 비용의 증가를, 자산을 운용하는 이들에게는 예금 금리라는 새로운 수익 모델을 제시하고 있습니다. 지금과 같은 불확실성의 시대에는 무리한 카드 이용을 지양하고, 자신의 재무 상태를 냉철하게 점검하여 고금리 충격에 대비하는 ‘방어적 자산 관리’가 그 어느 때보다 절실한 시점입니다. 경제 전문 에디터로서, 독자 여러분의 현명하고 치밀한 금융 생활을 응원하며 오늘의 이슈 브리핑을 마칩니다.