시카고 연은 총재 “금리 인하경로로 복귀하려면 진전 필요”… 물가 안정과 추가 긴축 가능성 재부각
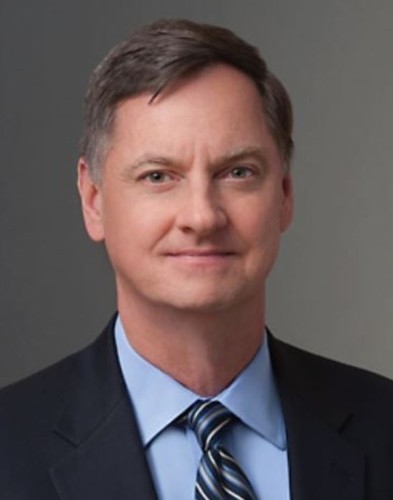
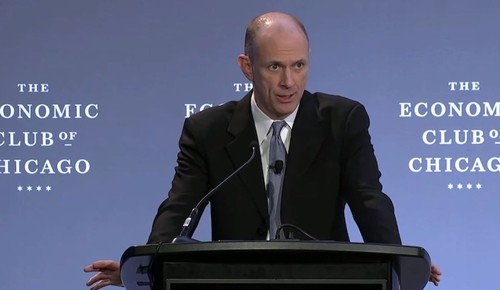
2026년 현재 미국 경제의 거시경제적 향방을 가를 중대한 발언이 전해지며 글로벌 금융시장이 요동치고 있습니다. 시카고 연방준비은행 총재는 최근 공식 석상에서 금리 인하 경로로 복귀하기 위해서는 명확하고 가시적인 진전이 선행되어야 한다고 강력하게 시사했습니다.
도널드 트럼프 대통령 집권기 속에서 연방준비은행(연준)의 통화정책 방향성을 두고 시장 참가자들의 이목이 집중되는 형국입니다. 물가 안정이 완벽히 담보되지 않은 상황에서 무리한 피벗(정책 전환)보다는 신중한 접근이 필수적이라는 진단이 지배적입니다.
시카고 연은 총재 “금리 인하경로로 복귀하려면 진전 필요”
이번 발언의 핵심은 인플레이션 압력이 완전히 통제되지 않을 경우 언제든지 긴축 기조가 강화될 수 있다는 경계감에 기반합니다. 시카고 연은 총재는 물가가 2% 목표치로 확실히 내려간다는 확신이 서기 전에는 금리 인하에 반대하겠다는 입장을 분명히 했습니다.
특히 생산성 증가에 대한 시장의 과도한 낙관론이 과열될수록 오히려 국채 금리 상승 압력과 추가 긴축을 부를 수 있다고 경고했습니다. 일각에서는 인플레이션이 통제 불능 상태에 빠진다면 연준이 더욱 과감한 금리 인상 카드를 꺼내 들어야 할 수도 있다는 날선 지적도 제기됩니다.
시카고 연은 총재 “생산성 기대 과열 땐 금리 인상해야”
현재 미국의 경제 지표와 연준 내부의그린북 평가를 종합해 보면, 금리 인하 시점이 시장의 기대보다 훨씬 뒤로 밀릴 가능성도 배제할 수 없습니다. 일부 인사들은 금리 인하 시기가 2027년까지 늦춰질 수 있다는 파격적인 전망을 내놓으며 시장에 충격을 던지고 있습니다.
반면 뉴욕 연은 총재 등 일부 고위 관계자들은 연말까지 한 차례 추가 금리 인상이 적절하다는 의견을 보태는 등 연준 내부에서도 정교한 시각차가 존재합니다. 그럼에도 현재 미국 국채 금리 수준이 결코 낮지 않다는 평가와 함께 당분간 고금리 장기화 시나리오가 무게를 얻고 있습니다.
물가 통제 불능 시 추가 금리 인상 경계 유지
국내외 투자자와 금융 커뮤니티에서는 이번 시카고 연은 총재의 발언을 두고 갑론을박이 뜨겁게 이어지고 있습니다. 실시간 커뮤니티 반응을 살펴보면 “결국 문제는 물가인데 연준이 너무 쉽게 금리 인하를 기대했던 것 같다”, “생산성 과열 우려를 짚은 것은 뼈가 있는 지적”이라는 분석이 쏟아지고 있습니다.
일부 네티즌들은 금리 인하 시점이 2027년까지 밀릴 수 있다는 전망에 대해 주식 및 부동산 시장의 타격을 우려하는 목소리를 높이고 있습니다. 반면 인플레이션 재발을 막기 위해서라면 연준이 과감한 추가 긴축이라도 불사해야 한다는 매파적 의견에도 상당한 공감이 모이고 있습니다.
연준의 통화정책 경로와 글로벌 금융시장 파급력 분석
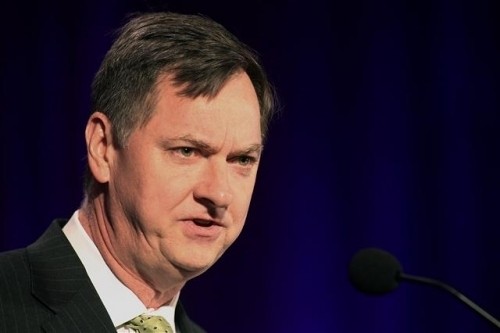
종합해 볼 때, 현재 시카고 연은 총재가 던진 메시지는 시장의 조기 금리 인하 기대감에 찬물을 끼얹는 동시에 철저한 데이터 의존적 통화정책의 정당성을 역설하고 있습니다. 확실한 물가 하향 안정화 증거가 나타나기 전까지는 연준이 쉽게 완화적 스탠스로 돌아서지 않을 것임을 명확히 한 셈입니다.
향후 발표되는 미국의 물가 지표와 고용 보고서 결과에 따라 연준의 스탠스는 급변할 수 있으며, 이에 따른 글로벌 자산 시장의 변동성은 더욱 확대될 것으로 전망됩니다. 트렌드 이슈 전문 에디터로서 투자자 여러분께서는 단기적인 기대감에 휩쓸리지 말고 연준 핵심 인사들의 발언과 실시간 거시경제 지표를 면밀히 추적하시기를 권장합니다.