은행권 연 4% 금리 전쟁, 앱·첫 거래 이용자 잡기 나섰다
2026년 대한민국 금융권에 파격적인 이자 경쟁의 서막이 올랐습니다. 은행들이 앱 이용자와 첫 거래 고객을 확보하기 위해 연 4%라는 매력적인 금리를 전면에 내세우며 총력전을 펼치고 있습니다.
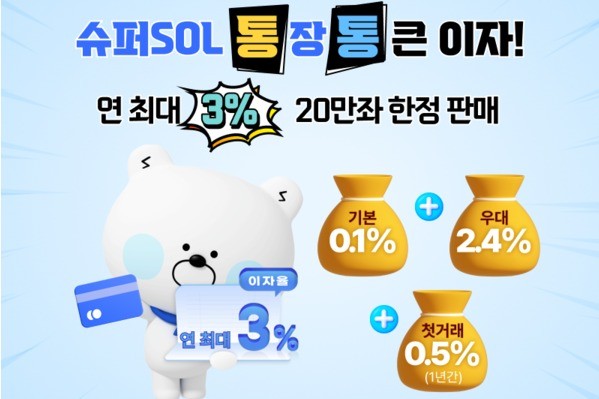
과연 이 거센 금리 경쟁 속에서 우리가 가장 먼저 챙겨야 할 금융 혜택은 무엇일까요? 최근 신한은행은 5,000억 원 한도의 ‘슈퍼SOL 웰컴 정기예금’을 출시하며 시장의 이목을 집중시키고 있습니다.
신한은행의 승부수, ‘슈퍼SOL 웰컴 정기예금’ 출시
신한은행은 앱과 첫 거래 고객을 공략하기 위해 연 4% 금리를 제공하는 전용 상품을 선보였습니다. 이는 치열한 고객 유치전 속에서 실질적인 이자 수익을 원하는 고객들에게 큰 호응을 얻고 있습니다.
또한, 토스는 하나은행과 손잡고 ‘하나 만보기 적금’을 출시해 최대 연 4.5%라는 높은 금리를 제공하며 경쟁에 불을 붙였습니다. 이처럼 은행권은 단순히 금리만 높이는 것이 아니라, AI 기반의 ‘예적금·대출 비교 서비스’를 도입해 고객 편의성까지 극대화하는 추세입니다.
AI 수익화와 금융 생태계의 급격한 변화
금융권뿐만 아니라 네카오(네이버·카카오) 역시 AI 수익화 경쟁을 본격화하며 4,000만 이용자를 정조준하고 있습니다. 금융의 디지털화는 이제 거스를 수 없는 거대한 파도가 되었습니다.
과연 AI 에이전트의 등장이 뱅크런과 같은 예기치 못한 금융 리스크를 불러올 수도 있을까요? 전문가들은 AI가 금융 지도를 바꾸는 과정에서 얻는 혜택만큼이나 기술적 안정성에 대한 경계도 필요하다고 입을 모으고 있습니다.
대환대출의 배신? 실속 챙기려다 커진 금융 고민
최근 ‘1인당 298만 원 절감’을 내세웠던 대환 주택담보대출이 실상은 16개 은행 중 11곳에서 신규 금리를 추월했다는 심층 보도가 나와 충격을 주고 있습니다. 40대 직장인이 5억 원을 빌리러 지방은행을 찾았다가 예상치 못한 조건에 놀라는 상황도 비일비재합니다.
‘무직’인 주부가 연 5.5%의 높은 대출을 받은 사연처럼, 복잡한 금리 구조 속에서 나에게 딱 맞는 상품을 찾는 일은 이제 전략적인 선택이 되었습니다. 여러분은 지금 이용 중인 대출 금리가 정말 최선이라고 확신하시나요?
일론 머스크의 ‘X 머니’와 미래 금융의 향방
일론 머스크가 추진하는 ‘X 머니’는 연 6% 이자에 3% 캐시백까지 제공하며 전통적인 은행 시스템을 위협하고 있습니다. 글로벌 빅테크의 공습은 국내 금융권에 새로운 긴장감을 불어넣고 있습니다.
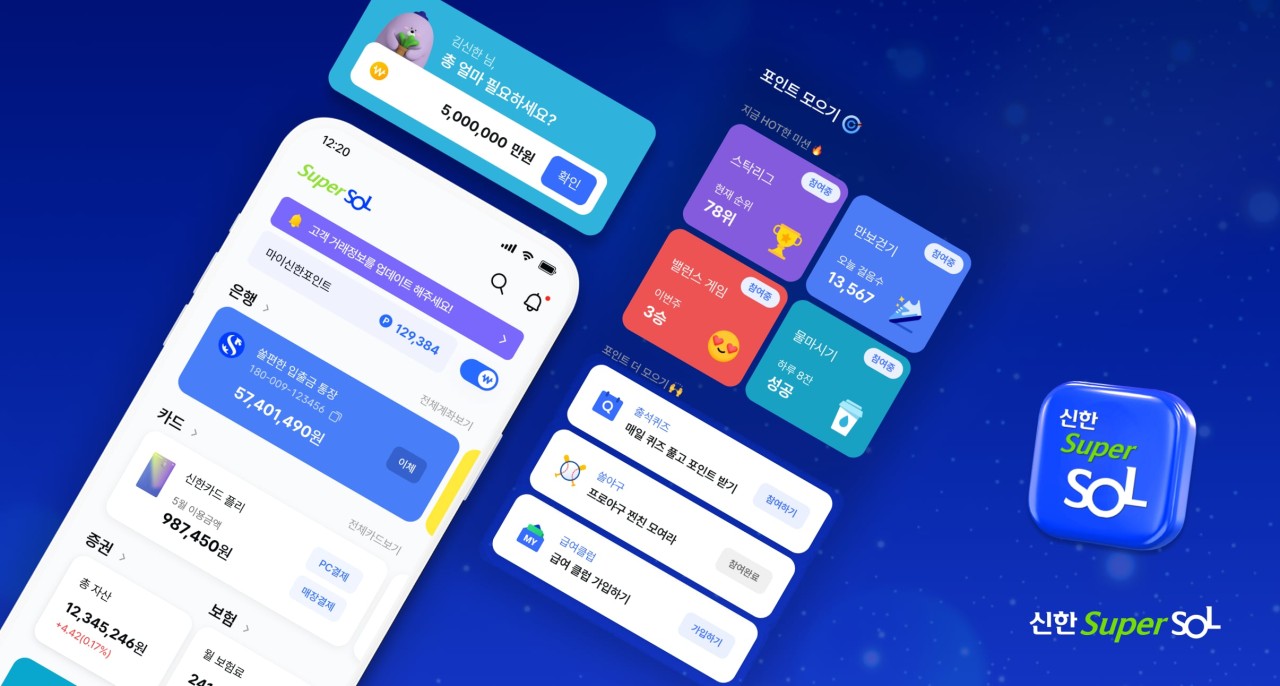
이런 상황 속에서 은행권은 실속 있는 포인트 혜택과 해외송금 이벤트 등을 통해 고객 이탈을 막기 위해 안간힘을 쓰고 있습니다. 과연 거대 IT 기업들의 금융 진출이 기존 은행을 완전히 대체하게 될까요?
변화하는 금융 환경 속에서 우리의 자산을 지키는 최선의 방법은 무엇일까요? 끊임없이 쏟아지는 최신 금리 정보를 꼼꼼히 비교하고 분석하는 안목이 그 어느 때보다 필요한 시점입니다.