기준금리 2회 연속 인상, 고물가와 가계부채 늪에 빠진 대한민국 경제 해법은?
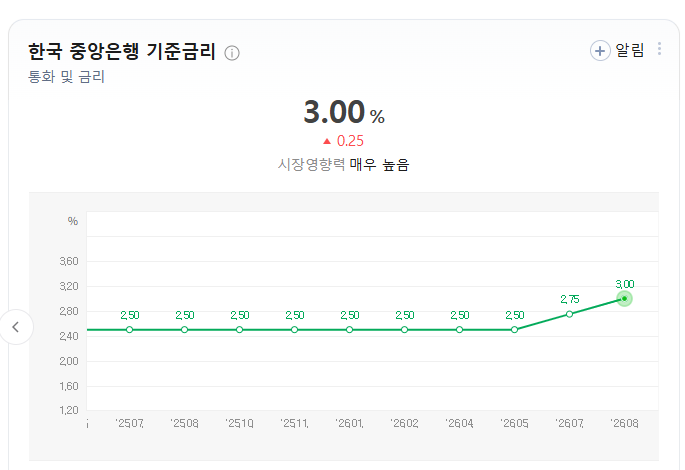
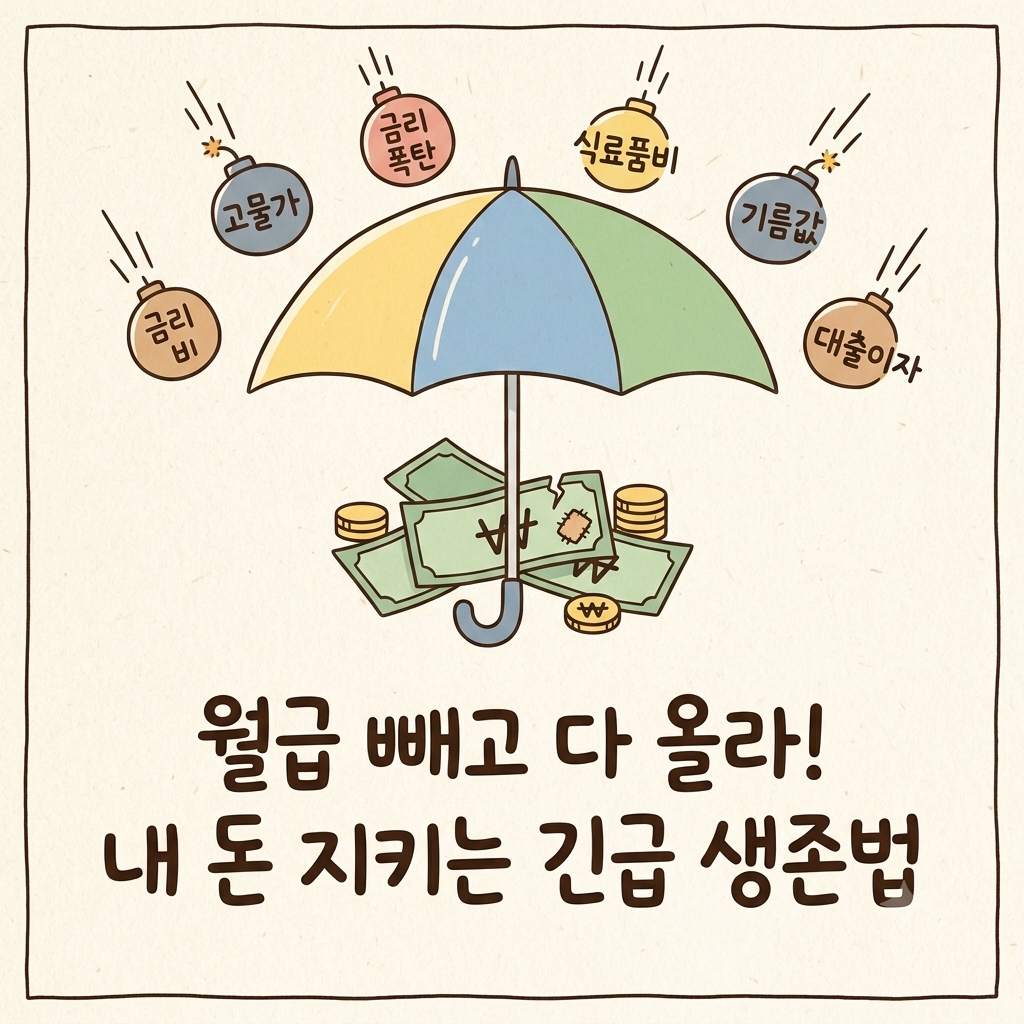
2026년 대한민국 경제가 다시 한번 긴축의 파고를 넘고 있습니다. 한국은행 금융통화위원회가 2회 연속 기준금리 인상을 단행하며 시장에 강한 메시지를 던졌죠. 끈질기게 이어지는 고물가 기조를 꺾고, 사상 최대치를 경신하며 경제의 뇌관으로 떠오른 가계부채의 고삐를 죄겠다는 강력한 의지로 풀이됩니다.
금리 인상이라는 고육지책, 고물가 잡기 위한 불가피한 선택
이번 연속 인상은 그만큼 현재 물가 상황이 엄중하다는 방증입니다. 이재명 정부 출범 이후 민생 경제 안정이 최우선 과제로 꼽혔지만, 글로벌 공급망 불안과 유가 변동성이 국내 물가를 지속적으로 자극하고 있죠. 특히 장바구니 물가가 좀처럼 잡히지 않으면서 서민들의 실질 소득은 오히려 줄어드는 상황입니다. 한국은행은 물가 안정이 최우선이라는 통화정책의 기본 원칙을 지키며, 물가 상승 기대심리를 조기에 차단하기 위해 금리 카드를 꺼내 든 것입니다.
가계부채 뇌관 제거, 부동산 시장과 소비 심리에 미칠 파장은?
기준금리 2회 연속 인상은 단순히 물가만을 겨냥한 것이 아닙니다. 시중에 풀린 유동성을 회수하여 가계부채의 속도 조절에 나서겠다는 의도도 강하죠. 현재 가계부채는 대한민국 경제의 잠재적 위험 요인 중 가장 큰 부분을 차지합니다. 대출 금리가 연동되어 오르면서 영끌족을 비롯한 대출자들의 이자 부담은 눈덩이처럼 불어나고 있습니다. 이는 결과적으로 부동산 시장의 열기를 식히고 소비 심리를 위축시키는 파급효과를 낳고 있죠. 시장 전문가들은 이번 조치로 인해 부동산 시장의 매수세가 상당 기간 관망세로 돌아설 것으로 내다보고 있습니다.
커지는 이자 부담에 시민들 비명, 온라인 커뮤니티 반응은?
SNS와 주요 경제 커뮤니티에서는 이번 금리 인상 소식에 갑론을박이 이어지고 있습니다. “물가를 잡으려면 어쩔 수 없지만, 대출 이자 내느라 허리가 휜다”는 하소연부터 “더 늦기 전에 부채의 고리를 끊어야 한다”는 찬성 의견까지 팽팽하게 맞서고 있죠. 특히 도널드 트럼프 대통령 체제의 미국이 고금리 기조를 유지하면서 한미 금리 차에 따른 자본 유출 우려까지 겹쳐, 정부가 더 이상 금리 인상을 미룰 수 없었을 것이라는 분석이 지배적입니다.
대한민국 경제의 연착륙을 위해, 지금은 인내와 전략이 필요한 시간
금리 인상이 당장 우리 삶에 고통을 주는 것은 사실입니다. 하지만 고물가라는 괴물을 방치했다가는 더 큰 경제 위기가 올 수 있다는 것이 경제학계의 공통된 의견이죠. 정부와 한국은행은 금리 인상과 더불어 취약 차주를 위한 금융 지원책을 병행하며 부작용을 최소화해야 할 것입니다. 2026년 대한민국 경제가 이 거센 파도를 넘어 안정을 되찾을 수 있을지, 지금 우리 모두의 지혜가 필요한 시점입니다. 이상 최고의 트렌드 이슈 에디터였습니다.